Domain elektrischeheizung.de kaufen?
Wir ziehen mit dem Projekt
elektrischeheizung.de um.
Sind Sie am Kauf der Domain
elektrischeheizung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrischeheizung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Infrarot- oder normale Elektroheizung?
Die Wahl zwischen Infrarot- und normaler Elektroheizung hängt von verschiedenen Faktoren ab. Infrarot-Heizungen erwärmen Objekte und Personen direkt, was als angenehmer empfunden werden kann. Normale Elektroheizungen erwärmen hingegen die Luft im Raum. Die Entscheidung hängt also von persönlichen Vorlieben, dem gewünschten Heizkomfort und den individuellen Bedürfnissen ab. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
KESSER® Standheizstrahler Infrarotheizung, 1200W Heizstrahler Energieeffiziente Heizung Innenraum mit 360° Oszillation, Infrarotheizung Standgerät, Elektroheizung IP55, Terrassen-HeizstrahlerKESSER Standheizstrahler mit zwei kraftvollen Stufen für eine effiziente und gleichmäßige Beheizung dank hochwertigen Infrarot Heizrohren, 120° Oszillation und geräuschlos, Hitzeschutzcover, volle Heizleistung in nur 30 Sekunden, Umkippschutz Besser und64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
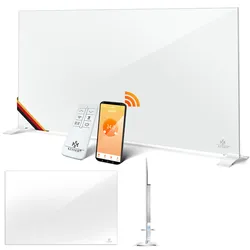
KESSER® Infrarotheizung Aluminiumheizung Energiesparend 2in1 Standgerät & Wandmontage Elektroheizung mit Erkennung Offener Fenster + Fernbedienung & App-Steuerung Thermostat Infrarot HeizpaneelKESSER Aluminiumheizung flexibles 2-in-1 Design, breiter Temperaturbereich inkl. Thermostat, sanfte Infrarot-Wärme, multifache Steuerungsoptionen, Timer-Funktionen, hohe Energieeffizienz, Spritzwasserschutz, Überhitzungsschutz, Allergikerfreundlichkeit und109,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Infrarotheizung Spiegelheizung Energiesparend 2in1 Standgerät & Wandmontage Elektroheizung mit Erkennung Offener Fenster + Fernbedienung & App-Steuerung Thermostat Infrarot HeizpaneelKESSER Spiegelheizung flexibles 2-in-1 Design, breiter Temperaturbereich inkl. Thermostat, sanfte Infrarot-Wärme, multifache Steuerungsoptionen, Timer-Funktionen, hohe Energieeffizienz, Spritzwasserschutz, Überhitzungsschutz, Allergikerfreundlichkeit und e129,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
KESSER® Infrarotheizung Mit Thermostat Infrarotheizkörper Elektroheizung Infrarot Heizung Wandheizung - 28 unterschiedliche Routineprogramme , Heizkörper HeizpaneelKESSER Infrarotheizung, IP44 Schutzklasse, effizientes Heizen, Spritzwasserschutz, inkl. Thermostat, 28 unterschiedliche Routineprogramme, Open Window Detection KESSER - Einfach BESSER durch den Winter! Gerade Bewohner unter uns mit Altbauten oder109,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Infrarotheizung Effizient Infrarot 2in1 Standgerät & Wandmontage Elektroheizung mit Fernbedienung Thermostat & App-Steuerung Timer Elektrisch Heizpaneel Heizung Konvektor StandfüßeKESSER Infrarotheizung 2in1 – Wandmontage oder freistehend, IP44 Schutzklasse, Carbon-Kristall-Technologie, Thermostat, Timer, LCD-Display, Tuya Smart-App und Sprachsteuerung KESSER – Einfach BESSER durch den Winter! Gerade Bewohner mit Altbauten od109,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Standheizstrahler Infrarotheizung, 1200W Heizstrahler Energieeffiziente Heizung Innenraum mit 360° Oszillation, Infrarotheizung Standgerät, Elektroheizung IP55, Terrassen-HeizstrahlerKESSER Standheizstrahler mit zwei kraftvollen Stufen für eine effiziente und gleichmäßige Beheizung dank hochwertigen Infrarot Heizrohren, 120° Oszillation und geräuschlos, Hitzeschutzcover, volle Heizleistung in nur 30 Sekunden, Umkippschutz Besser und64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Infrarotheizung Aluminiumheizung Energiesparend 2in1 Standgerät & Wandmontage Elektroheizung mit Erkennung Offener Fenster + Fernbedienung & App-Steuerung Thermostat Infrarot HeizpaneelKESSER Aluminiumheizung flexibles 2-in-1 Design, breiter Temperaturbereich inkl. Thermostat, sanfte Infrarot-Wärme, multifache Steuerungsoptionen, Timer-Funktionen, hohe Energieeffizienz, Spritzwasserschutz, Überhitzungsschutz, Allergikerfreundlichkeit und109,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Infrarot- oder normale Elektroheizung?
Die Wahl zwischen Infrarot- und normaler Elektroheizung hängt von verschiedenen Faktoren ab. Infrarot-Heizungen erwärmen Objekte und Personen direkt, was als angenehmer empfunden werden kann. Normale Elektroheizungen erwärmen hingegen die Luft im Raum. Die Entscheidung hängt also von persönlichen Vorlieben, dem gewünschten Heizkomfort und den individuellen Bedürfnissen ab. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
KESSER® Infrarotheizung Spiegelheizung Energiesparend 2in1 Standgerät & Wandmontage Elektroheizung mit Erkennung Offener Fenster + Fernbedienung & App-Steuerung Thermostat Infrarot HeizpaneelKESSER Spiegelheizung flexibles 2-in-1 Design, breiter Temperaturbereich inkl. Thermostat, sanfte Infrarot-Wärme, multifache Steuerungsoptionen, Timer-Funktionen, hohe Energieeffizienz, Spritzwasserschutz, Überhitzungsschutz, Allergikerfreundlichkeit und e129,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spruth, Johannes: Ratgeber HeizungRatgeber Heizung , Viel sparen mit der richtigen Heizung: Jedes Haus benötigt Wärme und Warmwasser - und es gibt eine Vielzahl an Möglichkeiten, diese zu erzeugen. Der Ratgeber stellt die unterschiedlichen Anlagetechniken vor, zeigt Vor- und Nachteile auf und nennt die Investitionskosten. Und er erläutert Nutzungskonzepte für Neubauten und Bestandsimmobilien. Denn immer strengere gesetzliche Vorgaben zwingen zum Handeln: So wird die neue CO2-Abgabe die Nutzung von Gas und Heizöl deutlich verteuern. Alle wichtigen Anlagetechniken einfach und verständlich erläutert. Was ist wirtschaftlich, umweltfreundlich und spart Energie? Beispielrechnungen helfen bei der Entscheidung. Gemeinsam geht's besser: wie sich Anlagentechniken koppeln lassen. Welche Anlage passt zu meinem Haus? Praktische Checklisten helfen. Alle Fördermöglichkeiten durch Bund, Land und Kommune nutzen. Mit dem neuen Gebäudeenergiegesetz : welche Anforderungen jetzt gelten Fundiertes Know-how aus der Praxis, Wissen aus der Beratung der Verbraucherzentrale. , Lüfterkupplungen > Motorkühlung , Auflage: 5. Auflage, Erscheinungsjahr: 20230502, Produktform: Kartoniert, Autoren: Spruth, Johannes, Edition: REV, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Solaranlage; Umweltfreundlichkeit; Gastherme; Ölheizung; Anlagentechnik; erneuerbare Energien; Finanzierung; Energieeinsparung; Wärmepumpe; Gebäudeenergiegesetz (GEG); Fördermöglichkeiten; Blockheizkraftwerk, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Ausbau~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Liechtenstein~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Renovierung~Schweiz~Umwelt / Schutz, Umweltschutz, Fachkategorie: Grundeigentum und Immobilien~Energieeffizienz~technischer Umweltschutz~Hausrenovierung und -ausbau, Region: Österreich~Deutschland~Schweiz~Liechtenstein, Sprache: Deutsch, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 220, Breite: 165, Höhe: 17, Gewicht: 432, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2889486 2827562 2314657, Vorgänger EAN: 9783863361747 9783863361679 9783863361235 9783863360917, Ähnliches Produkt: 9783863361815 9783863361822, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35361624,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Infrarotheizung Mit Thermostat Infrarotheizkörper Elektroheizung Infrarot Heizung Wandheizung - 28 unterschiedliche Routineprogramme , Heizkörper HeizpaneelKESSER Infrarotheizung, IP44 Schutzklasse, effizientes Heizen, Spritzwasserschutz, inkl. Thermostat, 28 unterschiedliche Routineprogramme, Open Window Detection KESSER - Einfach BESSER durch den Winter! Gerade Bewohner unter uns mit Altbauten oder129,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.